
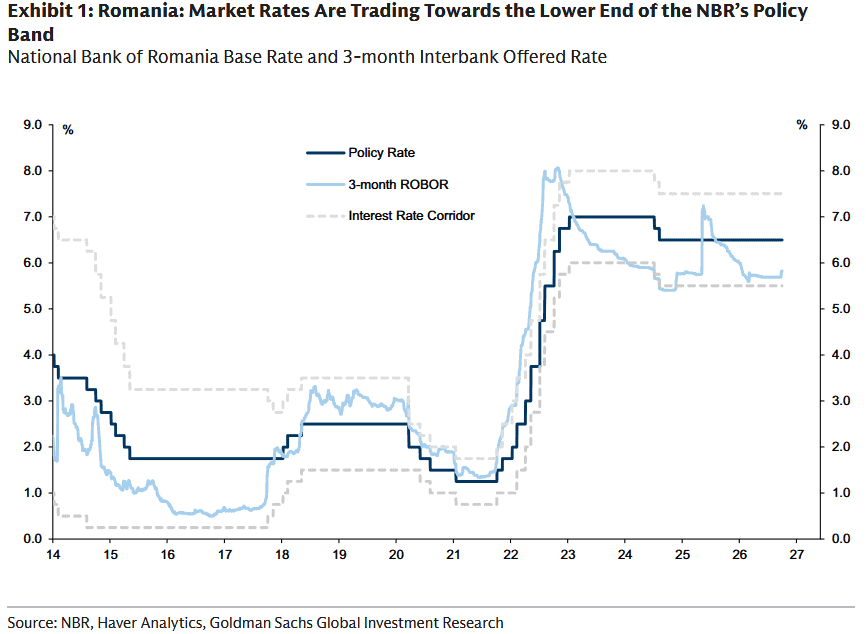
Banca Națională a României este așteptată să păstreze dobânda de politică monetară la 6,50% la ședința din 8 octombrie 2026. Potrivit analiștilor Goldman Sachs, deși inflația a scăzut semnificativ în ultimele luni, deprecierea leului și incertitudinile politice și fiscale fac dificilă o reducere a dobânzii în acest moment.
Decizia va fi urmărită cu atenție atât de piețele financiare, cât și de cei care au credite în lei, într-un context în care moneda națională a trecut recent printr-o perioadă de depreciere puternică.
Inflația a scăzut puternic, dar nu este încă o problemă rezolvată
Unul dintre argumentele care ar putea susține o eventuală reducere a dobânzii este evoluția recentă a inflației.
Potrivit datelor Institutului Național de Statistică, rata anuală a inflației a coborât la 6,17% în august 2026, de la 8,16% în iulie. În iunie, rata anuală era încă de 10,42%, ceea ce înseamnă că în doar două luni ritmul de creștere a prețurilor s-a redus considerabil.
Scăderea nu înseamnă însă că prețurile au început să scadă în general. Inflația măsoară ritmul în care cresc prețurile, iar în august acestea au continuat să avanseze față de luna precedentă.
În plus, unele categorii rămân caracterizate de creșteri importante. În august, serviciile aveau o creștere anuală de 11,28%, mărfurile nealimentare de 6,36%, iar mărfurile alimentare de 2,62%.
De ce BNR nu se grăbește să reducă dobânda
Rata dobânzii de politică monetară este unul dintre principalele instrumente prin care BNR influențează condițiile de finanțare din economie.
O reducere a dobânzii poate face creditarea mai ieftină și poate stimula economia, însă poate în același timp să reducă presiunea exercitată asupra inflației și să influențeze cursul de schimb.
În cazul României, problema este că scăderea inflației vine într-un moment în care există alte riscuri importante.
Goldman Sachs estimează că BNR va prefera să păstreze dobânda la nivelul actual, în loc să înceapă o relaxare a politicii monetare. Analiștii băncii americane indică în special incertitudinile politice și fiscale, precum și deprecierea recentă a leului.
BNR a menținut deja dobânda-cheie la 6,50% la ședința din august, împreună cu rata Lombard de 7,50% și rata facilității de depozit de 5,50%. Următoarea ședință de politică monetară este programată pentru 8 octombrie.
Leul a pierdut teren în fața euro
Un element important în analiza Goldman Sachs este evoluția cursului de schimb.
La sfârșitul lunii septembrie și începutul lunii octombrie, leul s-a depreciat rapid. Cursul euro a ajuns la un nou record de 5,3447 lei la cursul BNR pe 2 octombrie.
Pe 5 octombrie, moneda europeană a fost cotată la 5,3306 lei, ceea ce reprezintă o ușoară revenire a leului față de recordul de la sfârșitul săptămânii precedente.
Goldman Sachs estimează că deprecierea leului poate contribui la menținerea presiunilor inflaționiste. Motivul este legătura dintre cursul valutar și prețurile bunurilor importate: atunci când leul se depreciază, produsele și materiile prime cumpărate din străinătate pot deveni mai scumpe în lei.
România este în plus caracterizată de deficite externe ridicate, ceea ce face ca evoluția cursului să fie urmărită cu atenție de banca centrală.
Incertitudinea politică influențează economia
Presiunea asupra leului nu apare într-un vid economic.
România traversează o perioadă de incertitudine politică și fiscală, iar investitorii urmăresc capacitatea autorităților de a continua măsurile de consolidare bugetară.
Reuters a relatat recent că instabilitatea politică a contribuit la presiunea asupra leului și a obligațiunilor românești. România se află, de asemenea, sub atenția agențiilor de rating, în condițiile în care țara are deja cel mai scăzut nivel din categoria investment grade la S&P, cu perspectivă negativă.
Pentru BNR, această situație complică alegerea momentului potrivit pentru o eventuală reducere a dobânzii.
O relaxare monetară într-un moment în care leul este vulnerabil ar putea alimenta presiunea asupra cursului. Pe de altă parte, menținerea unei dobânzi ridicate pentru prea mult timp poate pune presiune pe economie și pe costurile de finanțare.
Goldman Sachs vede dobânzi ridicate și în 2027
Analiștii Goldman Sachs nu se așteaptă doar la o menținere a dobânzii la ședința din octombrie.
Potrivit analizei citate de Curs de Guvernare, banca estimează că BNR ar putea păstra dobânzile de politică monetară la nivelurile actuale până în 2027. Argumentul este că, în ciuda scăderii inflației, riscurile asociate cursului de schimb, situației fiscale și evoluției prețurilor rămân importante.
Această perspectivă este importantă pentru economia reală, deoarece o perioadă mai lungă cu dobânzi ridicate înseamnă condiții de creditare mai stricte.
Pentru persoanele cu credite cu dobândă variabilă, evoluția dobânzii BNR se poate reflecta indirect în costul finanțării. În același timp, pentru companii, costurile mai mari ale creditării pot influența deciziile de investiții.
Ce urmează la ședința BNR din 8 octombrie
În acest moment, scenariul central este menținerea dobânzii-cheie la 6,50%.
Este o estimare, nu o decizie deja luată. Majoritatea economiștilor citați în analiza Curs de Guvernare se așteaptă însă la același rezultat, iar Goldman Sachs consideră că BNR are suficiente motive pentru a rămâne prudentă.
Paradoxul pentru banca centrală este că datele privind inflația au devenit mai bune, dar situația cursului de schimb și contextul fiscal și politic au devenit mai complicate.
În aceste condiții, BNR pare să aibă mai multe motive să aștepte decât să reducă rapid dobânda. O eventuală relaxare a politicii monetare ar putea deveni mai probabilă dacă inflația continuă să scadă, leul se stabilizează, iar incertitudinile fiscale și politice se reduc.
Până atunci, nivelul de 6,50% rămâne principalul reper pentru politica monetară din România.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!